안녕하세요. 아는 형입니다.
요즘 후배 직원들 얘기를 들어보면 재밌는 공통점이 하나 있어요. Special G/L이 뭔지, 선수금이 왜 일반 매출채권이랑 다르게 관리되어야 하는지 개념은 다들 안다고 하거든요. 근데 막상 F-37 화면 열어놓고 “자, 이제 직접 끊어보세요” 하면 손이 딱 멈춥니다. 저도 신입 때 똑같았고요.
그래서 이번부터 SAP FI 실습 드릴이라는 코너를 하나 만들어보려고 합니다. 실무에서 자주 마주치는 시나리오를 하나 던져드리고, 여러분이 직접 시스템에서 따라 쳐보실 수 있게 흐름을 정리해드리는 방식이에요. 오늘 첫 번째 주제는 고객 선수금(Down Payment)과 Special G/L입니다. FI 실무에서 정말 자주 나오는 케이스라, 한 번 제대로 잡고 가면 두고두고 써먹으실 거예요.
오늘의 실습 시나리오
상황은 이렇습니다. 고객에게 설비를 1,100만 원(VAT 포함)에 판매하기로 계약했고, 계약금으로 330만 원을 먼저 받기로 했어요. 흐름을 정리하면 이렇습니다.
- 계약금 청구: 330만 원
- 계약금 입금: 330만 원
- 최종 매출채권: 1,100만 원
- 선수금 정산 후 잔금: 770만 원
핵심은 하나예요. 선수금을 일반 매출채권과 섞지 않고 분리해서 부채로 관리하다가, 최종 송장이 발생하는 시점에 정산한다는 것. 이게 왜 중요한지는 아래에서 좀 더 풀어드릴게요.
먼저 알아야 할 개념들
실습 들어가기 전에 용어 정리부터 하고 갈게요. 여기서 헷갈리면 나중에 전기 흐름 따라갈 때 계속 걸립니다.
- 선수금(Customer Down Payment): 재화·용역을 제공하기 전에 고객에게 미리 받는 금액
- Special G/L Indicator: 선수금처럼 성격이 다른 거래를, 일반 채권과 구분해서 표시하는 지시자
- Alternative Reconciliation Account: 일반 고객채권 조정계정 대신 쓰이는 대체 조정계정
- Noted Item: 실제 회계 전기 없이 요청 정보만 관리하는 메모항목
- Clearing: 최종 매출채권과 선수금을 서로 정산하는 처리
TR 쪽 거래유형별 계정결정 로직 다뤄보신 분이면 감이 빨리 오실 텐데요, FI에서도 원리는 비슷합니다. 같은 고객이라도 Special G/L 지시자를 붙이면 일반채권과 선수금을 서로 다른 조정계정에 따로 쌓아준다는 거예요.
실습 따라하기: 전기 흐름 4단계
자, 여기서부터가 진짜 실습입니다. 아래 순서대로 직접 시스템에서 따라 쳐보세요.
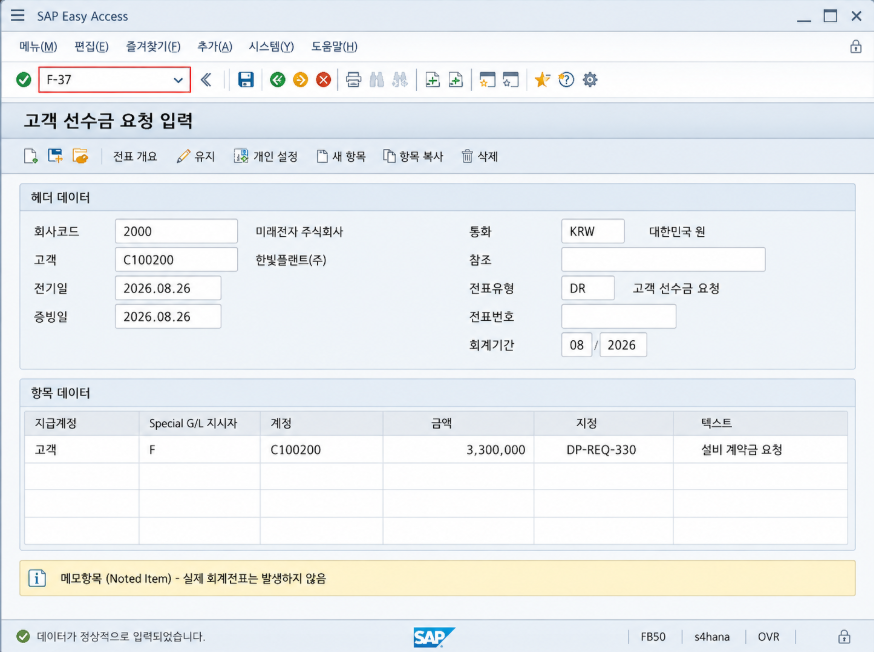
1단계. 선수금 요청 (F-37)
F-37로 선수금 요청을 등록합니다. 여기서 주의하실 부분이 하나 있는데요, 이 단계는 일반적으로 통계적 메모항목(Noted Item)이기 때문에 실제 회계 분개는 발생하지 않습니다. “어? 전표 쳤는데 왜 분개가 안 보이지” 하실 수 있는데, 정상입니다. 나중에 입금 처리할 때 이 요청번호를 참조하게 되니, 요청 단계를 건너뛰지 않는 게 중요해요.
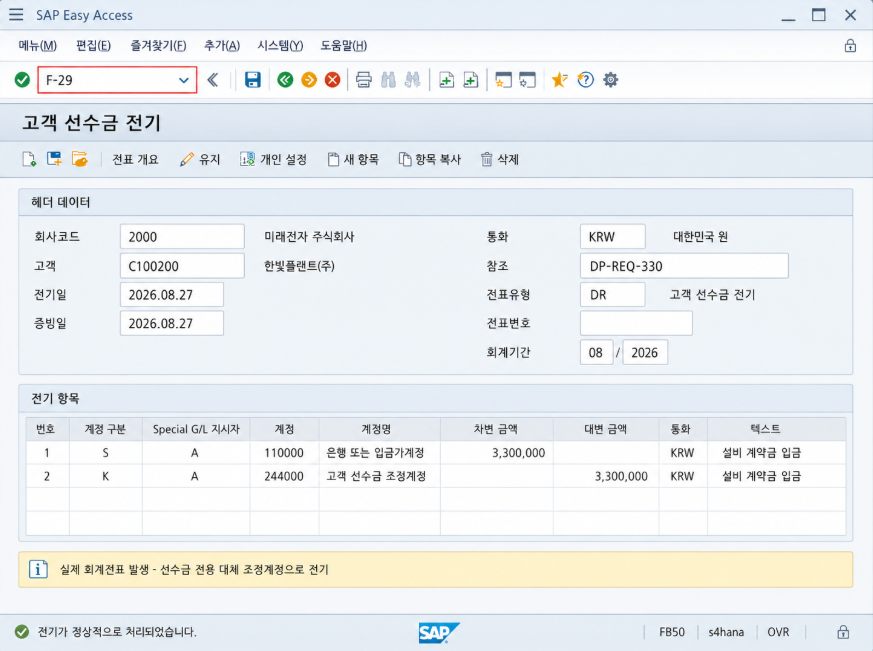
2단계. 선수금 330만 원 입금 (F-29)
고객에게 실제로 계약금이 입금되면 F-29로 처리합니다. 이때 전기는 다음과 같습니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 은행 또는 입금가계정 | 고객선수금 조정계정 | 3,300,000 |
여기서 대변에 찍히는 계정이 일반 고객채권 조정계정이 아니라 선수금 전용 대체 조정계정이라는 점, 꼭 확인하고 넘어가세요. 이게 이번 실습의 핵심 포인트입니다.
3단계. 최종 매출 송장 발행 (FB70)
설비 납품이 완료되면 FB70으로 최종 송장을 끊습니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 고객 매출채권 | 매출 | 10,000,000 |
| 부가세예수금 | 1,000,000 |
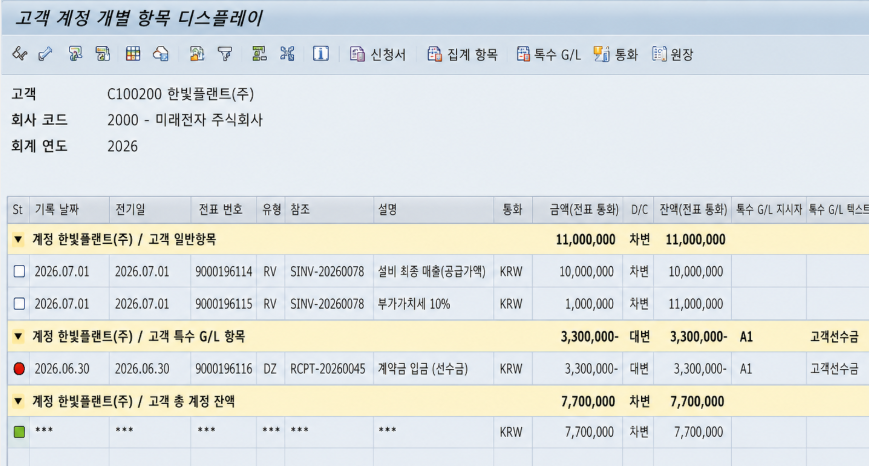
이 단계에서는 아직 선수금이 정산되지 않은 상태입니다. 고객 계정을 FBL5N에서 조회해보면 일반 매출채권 1,100만 원과 선수금(Special G/L) 330만 원이 각각 별도 항목으로 떠 있을 거예요.
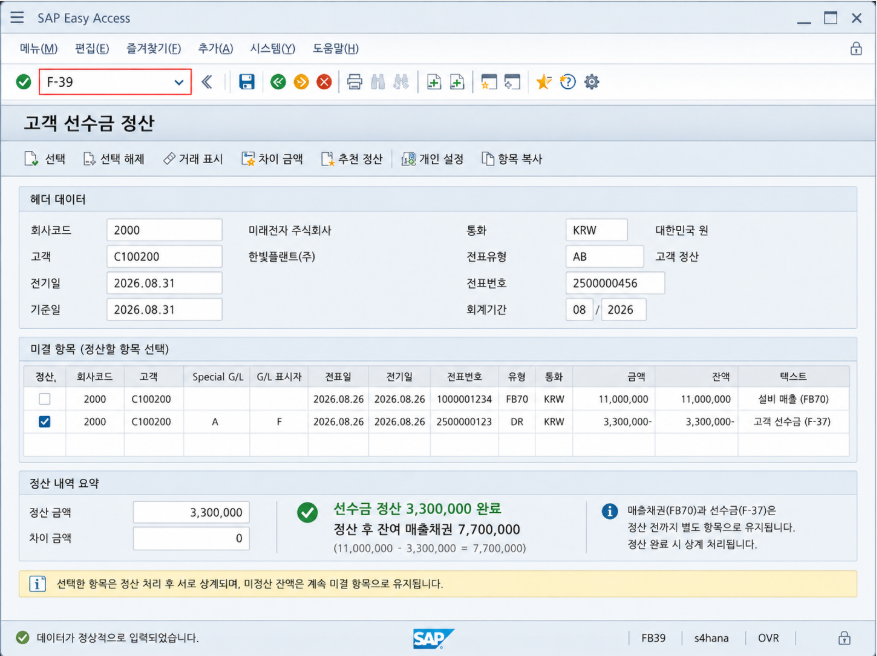
4단계. 선수금 정산 (F-39)
마지막으로 F-39에서 선수금과 최종 매출채권을 정산합니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 고객선수금 조정계정 | 고객 매출채권 | 3,300,000 |
이 정산 처리를 잊어버리면 고객 계정에 선수금이 계속 미결 상태로 남아있게 됩니다. 실무에서 은근히 자주 놓치는 부분이라, 월말 마감 전에 꼭 한 번씩 체크하시는 걸 추천드려요.
정산이 끝나면 고객에게 받을 잔액은 770만 원입니다.
관련 트랜잭션 코드와 IMG 경로
| 구분 | T-code / 경로 |
|---|---|
| 선수금 요청 | F-37 |
| 고객 선수금 입금 | F-29 |
| 고객 송장 | FB70 |
| 선수금 정산 | F-39 |
| 고객 미결항목 확인 | FBL5N |
| Special G/L 설정 확인 | FBKP |
| 고객 선수금 대체 조정계정 설정 | OBXR (시스템 구성에 따라 확인) |
가능성이 높은 IMG 경로는 재무회계 → 채권 및 채무 → 비즈니스 트랜잭션 → 선수금 → 수취한 선수금 쪽입니다. 다만 실제 IMG 명칭과 세부 경로는 S/4HANA 릴리스나 활성화 범위에 따라 조금씩 다를 수 있으니, 여러분 시스템에서 직접 한 번 찾아보시는 것도 좋은 연습이 될 거예요.
ECC와 S/4HANA의 차이도 짚고 넘어갈게요. Special G/L의 기본 원리 자체는 동일합니다. 다만 S/4HANA에서는 전표가 Universal Journal에도 함께 기록되고, Manage Customer Line Items 같은 Fiori 앱을 SAP GUI 화면과 병행해서 쓸 수 있다는 점이 다릅니다.
실무에서 놓치기 쉬운 점검 포인트
- 선수금 입금 시 올바른 Special G/L 지시자를 사용했는지 확인
- 일반 고객채권 조정계정이 아니라 선수금 대체 조정계정으로 전기되었는지 확인
- 선수금 요청번호와 실제 입금이 제대로 연결되었는지 확인
- 최종 송장 발생 후 F-39 정산이 누락되지 않았는지 점검
- FBL5N 조회 시 일반항목뿐 아니라 Special G/L 항목도 함께 확인
- 선수금에 대한 부가세 인식 시점은 국가별 세법과 회사 설정을 별도로 확인
직접 풀어보세요: 셀프체크
여기까지 따라오셨으면, 정답 보기 전에 한번 스스로 답해보세요. 손으로 직접 시스템 열어서 확인해보시면 더 좋고요.
- 선수금 요청을 등록하면 바로 부채가 발생하나요?
- 고객에게 받은 선수금을 일반 매출채권의 대변으로만 처리하면 어떤 문제가 있을까요?
- 최종 송장 1,100만 원과 선수금 330만 원을 정산하면 남은 채권은 얼마일까요?
생각해보셨나요? 아래에 정답 정리해뒀습니다.
정답
Q1. 아니요. 일반적인 선수금 요청은 메모항목이므로 실제 부채 전기는 발생하지 않습니다.
Q2. 선수금이 부채계정에 별도로 표시되지 않아 재무제표 분류와 잔액 관리가 부정확해질 수 있습니다.
Q3. 770만 원입니다.
오늘은 고객 선수금과 Special G/L의 기본 흐름을 다뤄봤는데요, 다음 실습 드릴에서는 SAP 지급조건 만기일 계산 실습을 해보자 — 지급기산일과 OBB8 설정 쪽으로 한번 넘어가 볼까 합니다. 직접 손으로 F-37부터 F-39까지 한 번씩 쳐보시면, 왜 Special G/L이 필요한지 몸으로 이해가 되실 거예요. 다음 편에서 뵙겠습니다.