안녕하세요, 아는 형입니다.
SAP를 사용하는 고객사의 FI 운영을 하다보면 은근히 FI-AA(자산회계) 쪽에서 막히는 후배들을 자주 봅니다. TR이나 FI-GL은 어찌어찌 감을 잡는데, 자산회계로 넘어가면 “이게 왜 비용이 아니라 자산으로 잡히는 거예요?”부터 다시 시작하는 경우가 많더라고요. 그래서 이번엔 실습 드릴 형식으로, 유형자산 취득부터 감가상각까지 한 번 끝까지 손으로 풀어보려고 합니다.
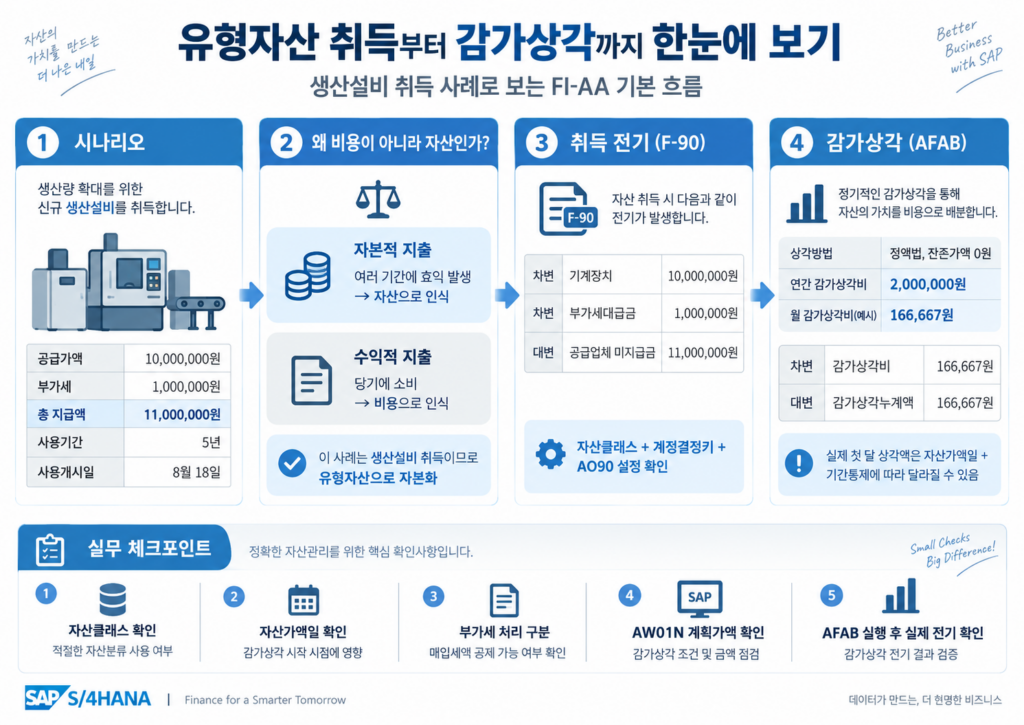
오늘 다룰 시나리오는 아주 단순합니다. 생산설비를 하나 사는 상황인데, 이 단순한 케이스 안에 자산회계의 핵심 로직이 거의 다 들어있어요.
① 오늘의 시나리오: 생산설비를 샀습니다
생산설비를 공급업체로부터 구입했습니다. 조건은 이렇습니다.
| 공급가액 | 10,000,000원 |
| 부가세 | 1,000,000원 |
| 총 지급액 | 11,000,000원 |
| 사용기간 | 5년 |
| 자산 사용개시일 | 8월 18일 |
회계담당자 입장에서는 이 1,100만 원을 그냥 “설비구입비”로 당기 비용 처리하면 안 됩니다. 유형자산으로 자본화한 다음, 사용기간에 걸쳐 감가상각으로 나눠서 비용을 인식해야 하죠. 여기서 대부분 놓치는 부분이 있는데요, 자산을 생성하는 시점에 전기키와 거래유형을 정확하게 입력하지 않으면 나중에 감가상각 계산부터 꼬이기 시작합니다. 오늘은 이 부분을 처음부터 끝까지 짚어보겠습니다.
② 용어부터 정리하고 갑시다
본격적으로 전표를 끊기 전에, 자산회계에서 계속 마주치게 될 용어 몇 개를 짚고 넘어가겠습니다. 이 용어들이 헷갈리면 뒤에 나오는 설정 화면들이 다 낯설게 느껴지거든요.
- 취득원가(APC): 자산을 사용 가능한 상태로 만들기까지 발생한 원가입니다.
- 자본적 지출: 미래 경제적 효익이 여러 기간에 걸쳐 발생하는 지출입니다.
- 수익적 지출: 당기에 소비되어 바로 비용으로 인식하는 지출입니다.
- 자산가액일(Asset Value Date): 감가상각 계산의 기준이 되는 날짜입니다.
- 자산클래스: 기계장치, 차량운반구 등 자산을 분류하고, 계정결정 및 번호범위를 통제하는 단위입니다.
- 감가상각키: 정액법, 정률법, 내용연수, 기간통제 등을 조합한 계산 규칙입니다.
TR 하시던 분들은 이렇게 생각하시면 편합니다. TR에서 상품유형과 거래유형이 계정결정을 유도하듯이, FI-AA에서는 주로 자산클래스 → 계정결정키 → G/L 계정 구조로 계정이 결정됩니다. 구조 자체는 낯설지 않을 거예요.
③ 차변·대변, 손으로 한번 풀어봅시다
자, 여기까지가 배경이고 이제 실제로 전표가 어떻게 끊기는지 볼 차례입니다. 크게 두 번의 전기가 일어납니다. 취득 시점 한 번, 그리고 월말 감가상각 시점에 매달 한 번씩이요.
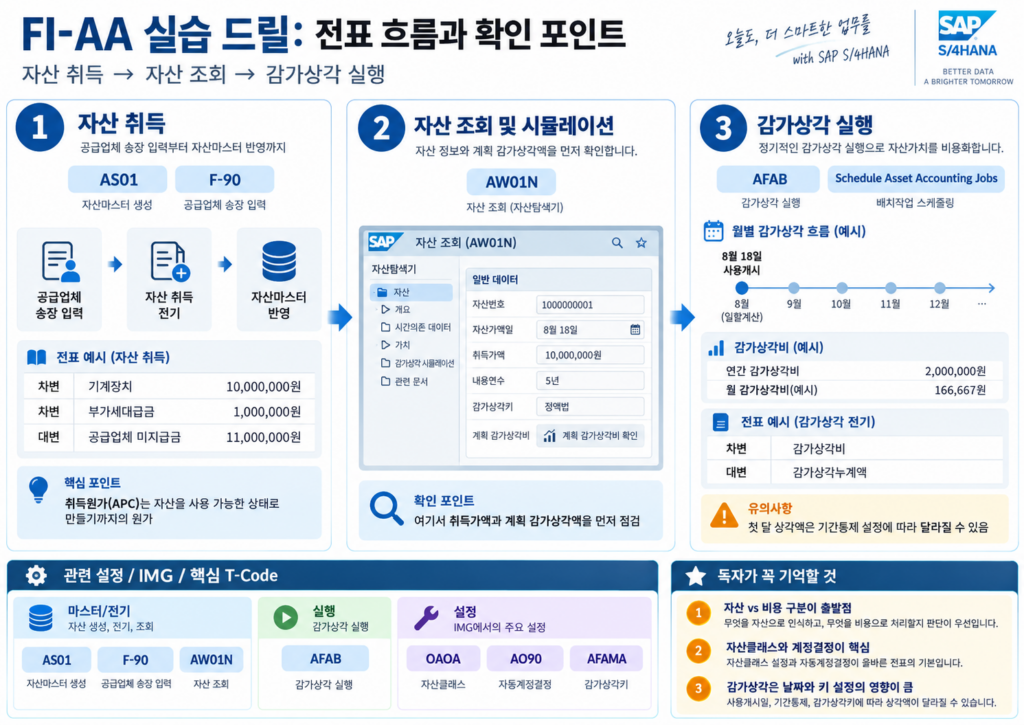
1. 공급업체 통합 자산취득
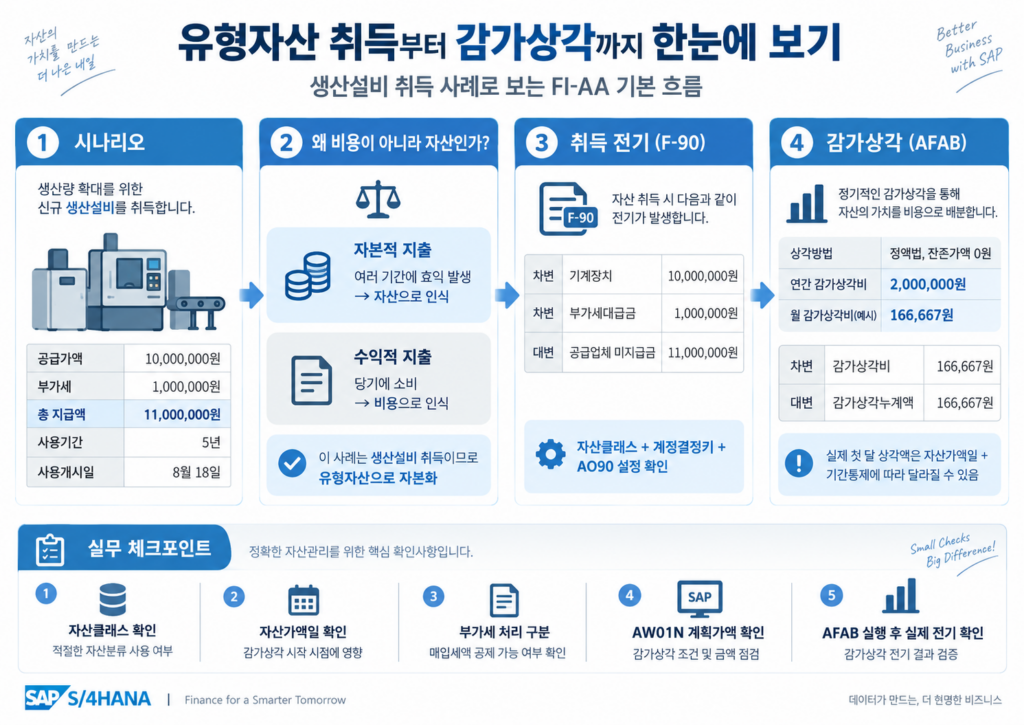
자산을 공급업체로부터 구입할 때는 F-90에서 전기 처리를 합니다. 분개는 이렇게 나갑니다.
| 구분 | 계정 | 금액 |
|---|---|---|
| 차변 | 기계장치 | 10,000,000원 |
| 차변 | 부가세대급금 | 1,000,000원 |
| 대변 | 공급업체 미지급금 | 11,000,000원 |
2. 월말 감가상각
이 자산을 잔존가액 없이 5년 정액법으로 상각한다고 가정해보겠습니다. 연간 감가상각비는 2,000,000원이고, 단순 월할 기준으로 계산하면 월 감가상각비는 약 166,667원이 나옵니다.
| 구분 | 계정 | 금액 |
|---|---|---|
| 차변 | 감가상각비 | 166,667원 |
| 대변 | 기계장치감가상각누계액 | 166,667원 |
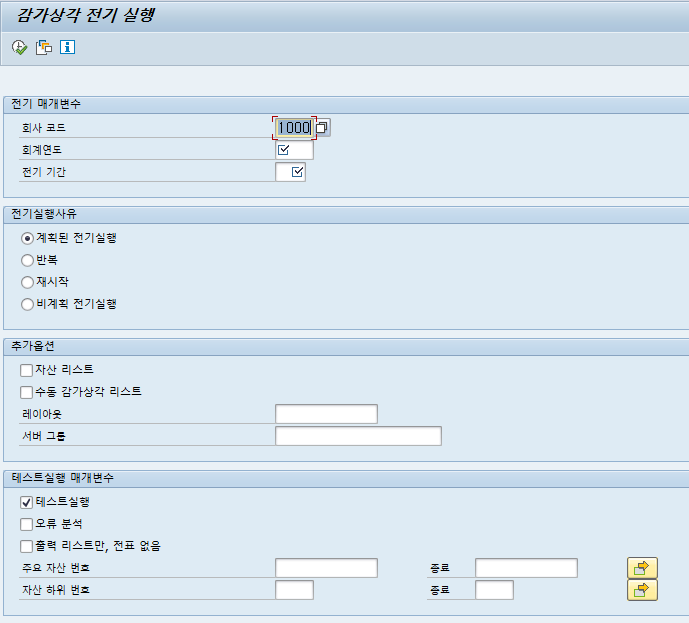
이 감가상각은 AFAB로 실행하게 됩니다. 다만 한 가지 짚고 가야 할 게 있는데요, 실제 최초 월 감가상각액은 이 단순 계산과 정확히 일치하지 않을 수 있습니다. 자산가액일과 감가상각키의 기간통제 설정에 따라 첫 달 상각액이 달라지기 때문입니다. 이 부분은 감가상각키 설정을 더 깊이 다룰 때 따로 짚어보겠습니다.
④ 관련 트랜잭션과 IMG, 어디서 확인하나요
실습 삼아 직접 시스템에서 따라가 보고 싶으신 분들을 위해, 관련 트랜잭션 코드를 정리해봤습니다.
- 자산마스터 생성:
AS01 - 공급업체 포함 자산취득:
F-90 - 자산 탐색/조회:
AW01N - 감가상각 시뮬레이션:
AW01N의 계획가액 확인 - 감가상각 실행:
AFAB - 자산클래스 설정: 일반적으로
OAOA - 자동계정결정:
AO90 - 감가상각키 설정: 일반적으로
AFAMA
IMG 경로로 찾아가시려면 대략 재무회계 → 자산회계 → 조직구조/평가/감가상각/총계정원장과의 통합 영역을 보시면 됩니다. 다만 세부 메뉴명은 릴리스와 IMG 구성에 따라 조금씩 다르기 때문에, 검색창에서 자산클래스, 계정결정 지정, 감가상각키 이 세 키워드를 같이 검색해보시는 게 제일 안전합니다.
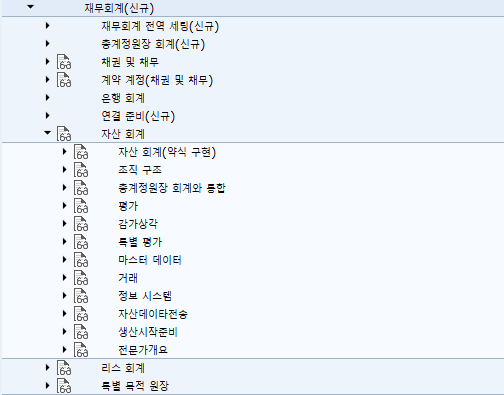
SAP 공식 문서에서도 자산 계정결정을 취득, 매각, 감가상각에 사용할 G/L 계정의 지정 체계로 설명하고 있습니다. SAP Help Portal – Chart of Accounts (자산 계정결정) 문서를 참고하시면 계정결정이 자산클래스 단위로 어떻게 통제되는지 더 자세히 보실 수 있습니다.
ECC와 S/4HANA의 차이도 간단히 짚고 가겠습니다. 기본 원리는 동일하지만, S/4HANA에서는 자산 보조부와 총계정원장이 Universal Journal로 통합됩니다. 환경에 따라 Post Asset Acquisition 또는 Manage Supplier Invoices 계열의 Fiori 앱을 사용할 수도 있고요. 감가상각은 AFAB로 직접 실행하거나 Schedule Asset Accounting Jobs 앱으로 실행할 수 있습니다. 이 앱의 Depreciation Posting Run 잡 템플릿에 대한 자세한 내용은 SAP Help Portal – Fiscal Year Change in Asset Accounting: FAQ에서 확인하실 수 있습니다.
⑤ 실무에서 놓치기 쉬운 체크포인트
전표는 어찌어찌 끊었다 쳐도, 실무에서는 이런 부분들을 꼭 한 번 더 확인하시길 권합니다.
- 이 금액이 자산으로 인식할 금액인지, 아니면 즉시 비용 처리할 수선비인지부터 판단합니다.
- 자산클래스와 계정결정키가 올바른지 확인합니다.
- 자산가액일과 실제 사용개시일이 일치하는지 확인합니다.
- 코스트센터, 손익센터 등 감가상각비 귀속정보를 확인합니다.
- 부가세가 자산 취득원가에 포함되는지, 아니면 공제 가능한 매입세액인지 구분합니다.
AW01N에서 취득가액과 계획 감가상각액을 확인합니다.AFAB실행 후 감가상각비 및 누계액 계정의 실제 전기를 확인합니다.
⑥ 빠른 셀프체크
여기까지 따라오셨으면, 간단한 문제 세 개로 이해도를 확인해보겠습니다.
Q1. 설비 구입액 1,000만 원을 전액 당기 비용으로 처리하면 어떤 문제가 있나요?
정답: 당기 비용이 과대계상되고, 자산과 이후 기간의 감가상각비가 과소계상됩니다.
Q2. 감가상각 계산 시작에 중요한 날짜는 무엇인가요?
정답: 자산가액일입니다. 다만 실제 계산 시작 시점은 감가상각키의 기간통제도 함께 결정합니다.
Q3. 자산 취득계정과 감가상각누계액 계정은 어디에서 주로 확인하나요?
정답: 자산클래스에 연결된 계정결정키와 AO90의 G/L 계정 지정을 확인합니다.
마치며
오늘은 가장 기본적인 자산취득 시나리오 하나로 자산회계의 뼈대를 짚어봤습니다. 사실 이 뼈대만 제대로 잡아두면, 나중에 자산이관이나 자산매각처럼 조금 더 복잡한 케이스를 만나도 당황하지 않게 되더라고요. 감가상각키의 기간통제나 계정결정키 설정 쪽은 은근히 물어보시는 분들이 많아서, 다음 실습 드릴에서 좀 더 깊게 들어가 보겠습니다.