안녕하세요. 아는 형입니다.
공급업체한테 용역비 지급하는데, 분명 계약서엔 100만 원이라고 써있는데 실제로 통장엔 96만 7천 원만 찍혀있는 걸 보고 “어? 이거 왜 덜 들어왔지?” 하신 적 있으신가요. 프리랜서나 개인사업자 대상 지급 건에서 자주 나오는 상황인데, SAP에서는 이걸 Withholding Tax(원천징수세)라는 기능으로 처리합니다. 오늘은 이 원천징수가 SAP 안에서 어떤 흐름으로 전기되는지, 실습 시나리오로 하나씩 짚어보겠습니다.
업무 시나리오
회사코드 2000에서 개인사업자에게 자문용역비 1,000,000원을 지급하는 상황을 가정합니다.
- 용역비: 1,000,000원
- 예시 원천징수율: 3.3%
- 원천징수세액: 33,000원
- 실제 지급액: 967,000원
- 원천징수 시점: 지급 시점
여기서 3.3%는 분개 구조를 이해하기 위한 예시 세율입니다. 실제 적용 세율과 과세대상은 소득유형, 거주자 여부, 그리고 회사의 세무정책에 따라 달라지므로 반드시 세무담당자 확인을 거쳐야 합니다.
핵심 개념과 용어부터 정리하고 갑니다
원천징수 관련 설정을 건드리기 전에, 용어부터 헷갈리면 IMG 화면 보는 순간 멘붕이 옵니다. 아래 개념들은 최소한 구분하고 들어가는 게 좋습니다.
- Withholding Tax: 지급자가 소득자에게 지급할 금액에서 세금을 공제하여 대신 납부하는 제도
- Withholding Tax Type: 원천징수세의 계산·전기 시점과 기본 처리방식을 구분하는 상위 개념
- Withholding Tax Code: 세율, 과세표준 및 계산규칙을 세부적으로 정의
- Tax Base Amount: 원천징수세액을 계산할 기준금액
- Payment Posting: 실제 지급 시점에 원천징수세액을 확정·전기하는 방식
- Invoice Posting: 공급업체 송장 입력 시점에 원천징수세액을 전기하는 방식
- Recipient Type: 원천징수 신고 시 소득자를 구분하기 위한 수취인 유형
SAP의 Extended Withholding Tax에서는 이 중에서도 송장 시점형과 지급 시점형 중 어느 쪽으로 원천징수를 처리할지를 유형(Type) 단위로 설정할 수 있습니다. 이번 실습은 그중 지급 시점형을 기준으로 진행합니다.
대변 전기 흐름 따라가보기
이번 예시는 지급 시 원천징수 방식이라는 걸 다시 한 번 짚고 갑니다. 송장 시점형이면 아래 순서가 조금 달라지거든요.
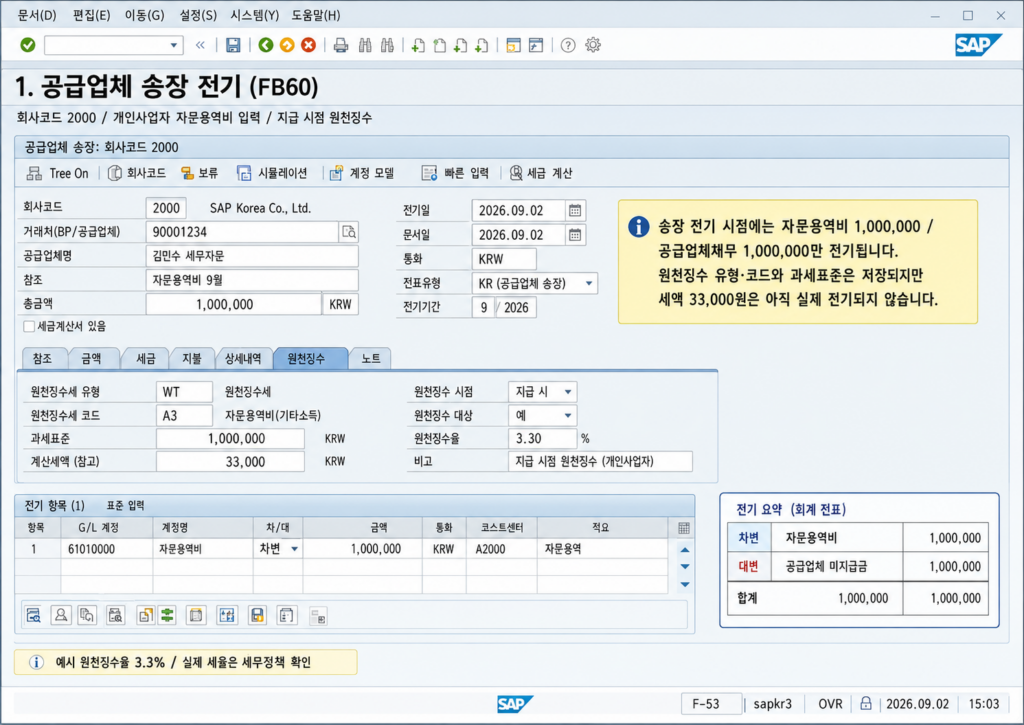
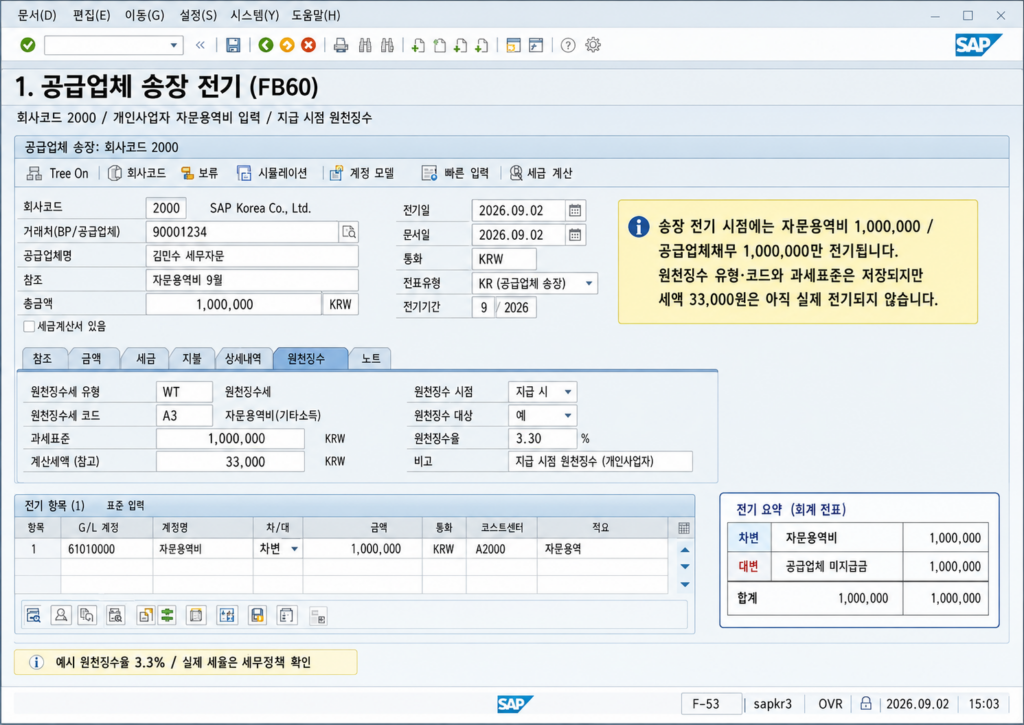
1단계. 공급업체 송장 전기
| 구분 | 계정 | 금액 |
|---|---|---|
| 차변 | 자문용역비 | 1,000,000원 |
| 대변 | 공급업체 미지급금 | 1,000,000원 |
이 시점엔 아직 원천징수세액이 실제로 전기되지 않습니다. 다만 공급업체 항목 안에는 원천징수 유형·코드와 과세표준 정보가 미리 저장돼 있을 수 있습니다. 나중에 지급 시점에 이 정보를 그대로 참조해서 세액을 계산하는 구조입니다.
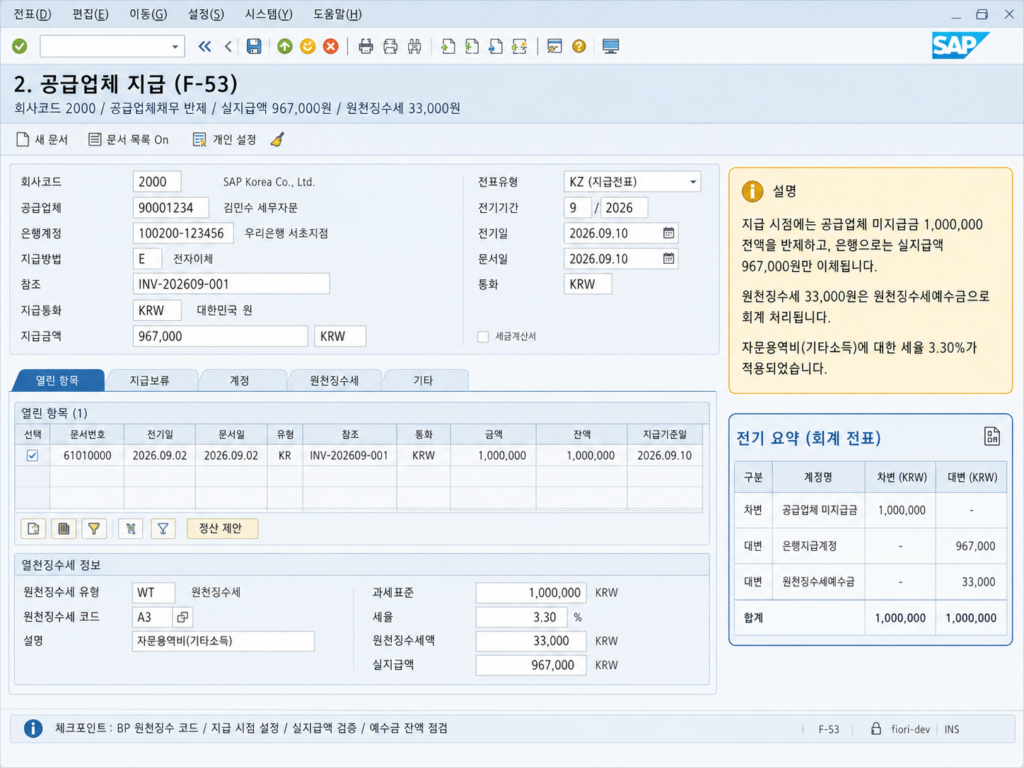
2단계. 공급업체 지급
| 구분 | 계정 | 금액 |
|---|---|---|
| 차변 | 공급업체 미지급금 | 1,000,000원 |
| 대변 | 은행지급계정 | 967,000원 |
| 대변 | 원천징수세예수금 | 33,000원 |
여기가 실습에서 제일 헷갈려하는 지점인데요, 공급업체 채무 1,000,000원은 전액 반제 처리되는 게 맞습니다. 다만 실제 송금액은 967,000원이고 나머지 33,000원은 은행이 아니라 원천징수세예수금 계정으로 빠지는 것뿐입니다. SAP도 지급 시 원천징수 방식에서는 지급액을 세액만큼 차감하고, 그 차감분을 원천징수 계정에 전기하는 구조로 동작합니다.
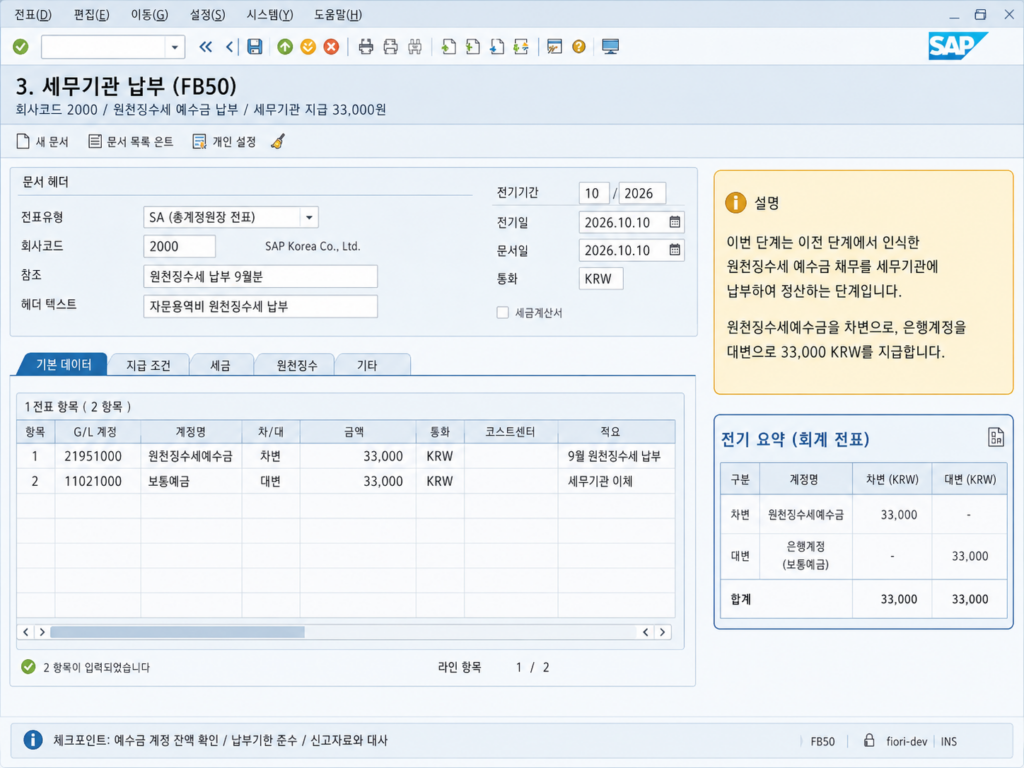
3단계. 세무기관 납부
| 구분 | 계정 | 금액 |
|---|---|---|
| 차변 | 원천징수세예수금 | 33,000원 |
| 대변 | 은행계정 | 33,000원 |
이 단계까지 와야 원천징수세예수금 계정이 비로소 0으로 맞춰집니다. 이 계정에 잔액이 쌓여있는 채로 방치되는 경우가 실무에서 은근히 많은데, 이 부분은 아래 점검 포인트에서 다시 다루겠습니다.
관련 SAP 기능과 IMG 경로
실습이나 이슈 해결할 때 뒤져볼 만한 T-code와 앱을 정리해봤습니다.
| 구분 | T-code / 프로그램 |
|---|---|
| 공급업체 원천징수정보 관리 | BP |
| 공급업체 송장 | FB60, F-43 |
| 수동지급 | F-53 |
| 자동지급 | F110 |
| 공급업체 항목 확인 | FBL1N |
| 전표 확인 | FB03 |
| 범용 원천징수 보고서 | RFIDYYWT |
| S/4HANA | Manage Supplier Line Items, 국가별 법정신고 앱 |
IMG 경로는 다음과 같습니다.
재무회계 → 채권 및 채무 → 비즈니스 트랜잭션 → 원천징수세 → 확장 원천징수세
주요 설정 순서는 이렇게 흘러갑니다.
확장 원천징수 활성화 → 원천징수 유형 → 원천징수 코드·세율 → 회사코드 지정 → 자동계정결정 → BP 지정
BP에는 적용할 원천징수 유형과 코드를 정확히 지정해둬야 송장이나 지급 시점에 자동으로 제안됩니다. 이 설정이 빠져있으면 원천징수 자체가 계산이 안 되는데, 처음 이 증상 만나면 어디서부터 봐야 할지 막막합니다. 이 부분은 나중에 원천징수 자동계정결정(WHT 계정 설정) 주제에서 좀 더 자세히 다뤄보겠습니다.
ECC와 S/4HANA의 차이도 짚고 넘어가면, 기본 계산과 전기원리는 동일합니다. 다만 ECC에서는 공급업체 마스터를 기준으로, S/4HANA에서는 BP의 공급업체 회사코드 역할을 중심으로 원천징수정보를 관리한다는 차이가 있습니다.
운영 시 점검 포인트
실습만 해보고 끝나면 실제 운영에서 터지는 이슈를 못 잡습니다. 아래 항목들은 꼭 체크리스트로 챙겨두시길 권합니다.
- 해당 공급업체가 원천징수 대상인지 세무담당자에게 확인
- BP 회사코드 데이터에 원천징수 유형·코드가 정확히 지정됐는지 확인
- 송장 시점형과 지급 시점형을 혼동하지 않았는지 확인
- 과세표준이 총액인지 일부 금액인지 확인
- 여러 원천징수 유형이 적용되면 각각의 세액과 반올림 기준 확인
- F110 지급제안에서 총채무, 원천징수세액 및 실지급액 검증
- 원천징수세예수금 계정에 오래된 잔액이 남아 있는지 점검
- 취소·부분지급·선급금 반제 시 원천징수세액이 올바르게 조정되는지 테스트
빠른 셀프체크
Q1. 공급업체에게 967,000원만 송금하면 미지급금도 967,000원만 반제되나요?
정답: 아닙니다. 미지급금 1,000,000원 전액을 반제하고, 33,000원은 원천징수세예수금으로 전기합니다.
Q2. 지급 시점형 원천징수에서는 송장 입력 시 세금채무가 확정되나요?
정답: 일반적으로 실제 세액 전기는 지급 시점에 이루어집니다.
Q3. 지급 시 원천징수가 계산되지 않는다면 무엇부터 확인해야 하나요?
정답: BP의 원천징수 유형·코드, 유형의 전기 시점, 과세표준 및 지급전표의 원천징수 데이터를 확인합니다.
원천징수는 개념 자체는 단순한데, 막상 시스템에서 세금이 안 잡히거나 반대로 이중으로 잡히는 이슈를 만나면 원인 추적이 은근히 까다로운 영역입니다. 다음엔 BP 원천징수 자동계정결정 설정을 좀 더 깊게 파고, 실제 이슈 사례도 하나 풀어보겠습니다.